
Décrire les services que vous proposez réellement
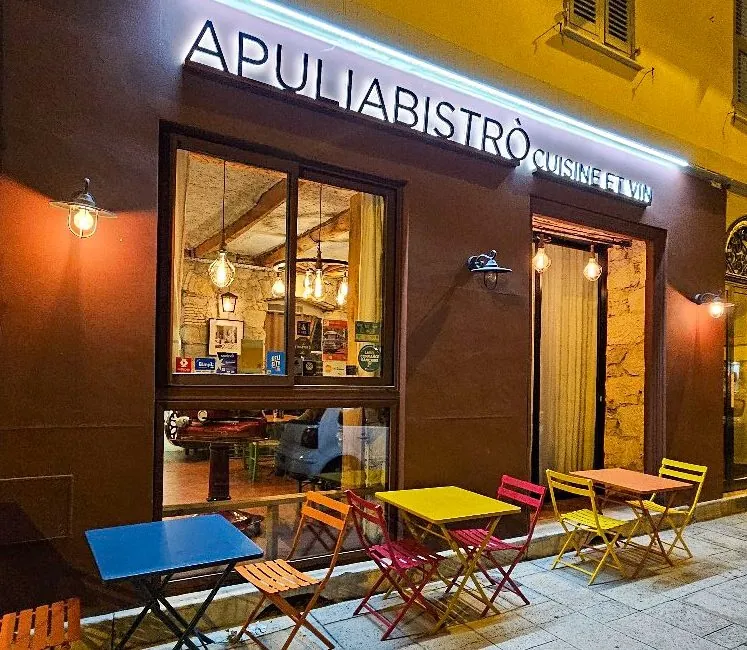
Vente sur place, livraison, vente à emporter, prestations hors des locaux : précisez comment vous travaillez et ce qui a changé. La saisonnalité, les horaires, l’utilisation d’une terrasse ou la place d’un accès dans vos ventes peuvent aussi aider à comprendre votre organisation.
Une nouvelle activité mérite d’être présentée à l’assureur avant de supposer qu’elle entre dans le périmètre existant. Apportez votre contrat et la description de vos prestations pour examiner ensemble les points à préciser.
Distinguer le local, les équipements et les stocks
Mobilier, matériel de cuisine, équipements de froid, caisse, informatique, marchandises : faites un inventaire qui décrit votre activité actuelle. Les aménagements du local, le statut d’occupation et les obligations du bail demandent aussi une lecture adaptée.
Pour un stock ou un matériel sensible, identifiez ce qui pourrait être endommagé et dans quelles circonstances. La couverture d’un dommage électrique, d’une panne ou d’une perte de marchandises dépend des garanties et conditions prévues. Notre conseil sur les valeurs assurées d’un local professionnel prépare cette discussion.
Regarder votre responsabilité et les conditions d’exercice
L’accueil du public, les produits vendus ou servis, les prestations et les interventions de vos salariés peuvent soulever des questions de responsabilité. L’étude doit correspondre aux activités effectivement réalisées et aux lieux où elles s’exercent.
Pour un restaurant, la présentation Generali des assurances de la restauration donne des exemples de besoins à examiner. Les obligations propres à votre entreprise et les garanties choisies doivent être vérifiées dans votre situation.
Préparer aussi une activité qui ralentit
Remplacer un équipement et maintenir son chiffre d’affaires sont deux questions différentes. Identifiez ce qui serait difficile à remplacer, le délai probable de reprise et les charges qui continueraient. Cela aide à étudier une éventuelle garantie pertes d’exploitation et les frais supplémentaires prévus.
Un obstacle à l’accès, des travaux à proximité ou une baisse de ventes ne déclenchent pas automatiquement cette garantie. Notre article sur la perte d’exploitation d’un commerce explique les points à distinguer.
Ne pas oublier celui ou celle qui fait tourner l’activité
Si votre présence est indispensable, regardez aussi ce qui se passerait pendant votre arrêt de travail. La protection de votre revenu, les frais professionnels et la protection des salariés demandent des études distinctes.
Patricia Guizol-Maia vous accompagne sur la protection sociale du dirigeant. Pour préparer l’ensemble du rendez-vous, réunissez le contrat, le bail, la description des activités, les informations sur le matériel et les données utiles sur l’entreprise.
Vos questions
La vente à emporter ou la livraison doivent-elles être précisées ?
Présentez les services réellement proposés et leurs évolutions. Nous pourrons vérifier comment ils sont décrits et quelles garanties méritent d’être examinées, notamment pour les livraisons et les véhicules utilisés.
Une multirisque couvre-t-elle tous les événements ?
Son étendue dépend des garanties souscrites, de leurs déclencheurs, des exclusions et des limites. Il faut lire les conditions correspondant aux risques que vous souhaitez couvrir.
Je reprends un établissement : puis-je garder la même description ?
Il faut vérifier votre activité, vos équipements, les aménagements, le statut d’occupation et les conditions du contrat envisagé. La reprise est une occasion de refaire un inventaire précis.
Sources et repères
Sources consultées pour cette page. Les garanties applicables à votre situation sont celles de votre contrat.